 NL
 EN
 DE
 IT
 FR
 ES
 PT
 DA
 SV
 FI
 CS
 EL
 HU
 ET
 BG
 PL
 JA
 KO
Gedeeld micromobiliteit in Noord-Amerika bereikte ongeveer 237 miljoen ritten in 2025 — een derde opeenvolgend recordjaar. Maar de groei vertraagde tot ongeveer 5%, tegenover 31% het jaar daarvoor. Voor iedereen die een elektrisch cargo- of utility-assortiment voor de Verenigde Staten overweegt, is de kop minder nuttig dan de vorm van de curve eronder.
De cijfers komen uit het zevende jaarlijkse Shared Micromobility State of the Industry Report, geproduceerd door NABSA met Toole Design en het Transportation Sustainability Research Center van UC Berkeley. Ze beschrijven bike-share- en scooter-share-systemen — een sterke proxy voor stedelijke vraag, maar geen maatstaf voor de markt van eigendom-cargo en driewielers, die via andere kanalen loopt.
De vijf regels die ertoe doen
- 237 miljoen ritten in 2025, een stijging van ongeveer 5% — na een sprong van 31% in 2024. De gedeelde tweewieler- en scootermarkt is aan het volwassen worden, niet aan het versnellen.
- Ongeveer tweederde van de ritten gebeurt nu op elektrische voertuigen. Elektrische ondersteuning is de basis, geen premiumoptie.
- De gemiddelde rit is ongeveer 1,5 mijl — langer dan in 2024, maar in minder tijd voltooid. Rijders reizen verder op elektrische ondersteuning.
- De verdeling bleef op ongeveer 62% fietsen en 38% scooters. Amerikaanse rijders blijven de fietsvorm kiezen voor nut.
- Gedeelde wagenparken raken nauwelijks driewieler- of cargoformaten aan. Die kloof wordt bediend door eigendom-, retail- en fleetkanalen.
Een afvlakkende curve verandert waar de kans ligt
De beweging van 31% groei naar 5% is de belangrijkste regel in het rapport. Het markeert het einde van de land-grab-fase voor gedeelde fietsen en scooters in toegewijde steden. Het aantal steden met een systeem daalde zelfs met ongeveer 3% terwijl de ritten stegen — de vraag consolideert zich in minder, diepere markten in plaats van zich te verspreiden naar nieuwe.
Voor een koper vermindert consolidatie het risico: duurzame Amerikaanse vraag concentreert zich waar infrastructuur en beleid het al ondersteunen, wat retail- en fleetinvesteringen voorspelbaarder maakt. Maar het betekent ook dat de volgende groei-eenheid niet zal komen van het toevoegen van meer gedeelde scooters. Die komt van formaten en taken die de gedeelde wagenparken niet dekken.
Elektrische ondersteuning is nu de verwachting
Met ongeveer twee op de drie gedeelde ritten op elektrische voertuigen, en de gemiddelde afstand die stijgt terwijl de rittijd daalt, toont de data dat elektrificatie iets specifieks doet: het verlengen van het praktische bereik van een korte rit. Rijders gaan verder omdat de ondersteuning verder dichtbij laat voelen.
Die trend loopt direct door de utility-case — meer dragen, over een langere afstand, zonder auto. Het is het terrein dat wordt bezet door tweewieler-cargobikes en stedelijke e-bikes, en het is waarom een elektrisch assortiment nu als standaard leest in plaats van als een gok.
Amerikaanse rijders blijven de fietsvorm kiezen
Ondanks brede scooterbeschikbaarheid is de modal split twee jaar lang rond 62% fietsen tegen 38% scooters gebleven. Voor een fabrikant van fietsen en driewielers is dit de stille maar beslissende regel: zodra een rit meer is dan een snelle hop, wint de fiets.
Cargobikes en driewielers verlengen de voordelen van de fiets — stabiliteit, zittend comfort, laadcapaciteit — in plaats van die van de scooter. Het formaat dat rijders al prefereren is het formaat waarop het utility-segment voortbouwt.
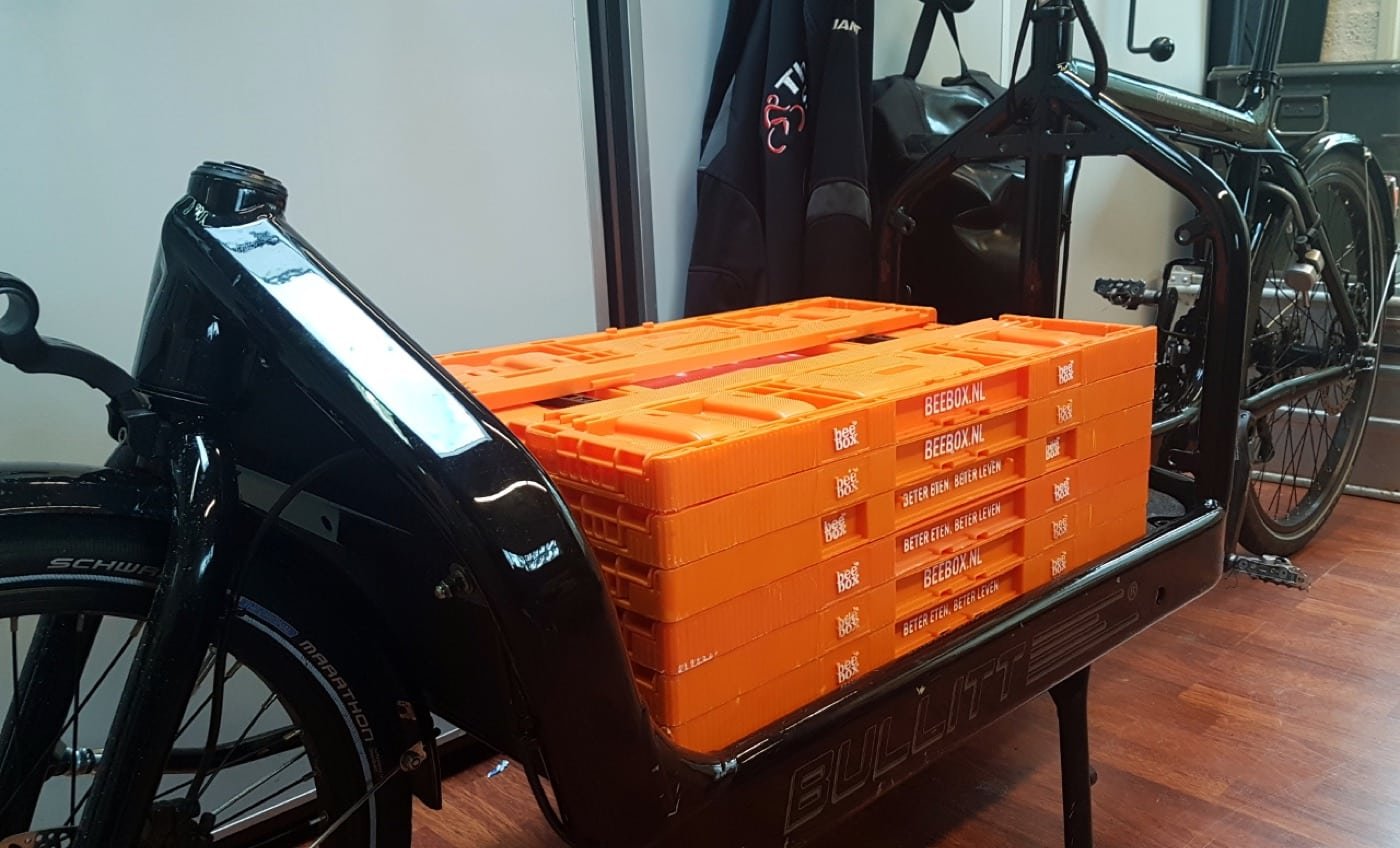
Wat de gedeelde data niet meet
Gedeelde wagenparken vervoeren geen weekboodschappen, rijden geen boxed delivery-ronde, doen geen schoolrun, of bedienen geen rijder die stabiliteit en gemakkelijke step-through-toegang nodig heeft. Die taken liggen volledig buiten rental micromobility — in eigendom-voertuigen, retailverkopen en beheerde wagenparken.
De afwezigheid van deze use cases in het rapport is geen gat in de vraag. Het is een kaart van waar een andere set formaten opereert. Onze tweewieler vs driewieler fleetgids behandelt hoe die splitsing in de praktijk werkt.
De data lezen naar een assortiment
Vertaald naar een assortiment splitst het signaal van 2025 zich netjes op per formaat en taak:
| Amerikaanse taak waar de data naar wijst | Formaat |
|---|---|
| Hoogvolume korte stedelijke ritten | Tweewielige stedelijke e-bike |
| Meer dragen, verder gaan zonder auto | Tweewieler-cargo (front-load / longtail) |
| Zware of stabiele payload, stop-startrondes | Driewielige cargotrike |
| Bredere rijdersbasis die stabiliteit en toegang nodig heeft | Semi-liggende trike |
De tweewielertaken worden op schaal gevalideerd door het rapport; de driewieler- en utility-taken zijn de white space ernaast. Voor de tweewielerzijde in detail, onze long-john vs front-loader gids is een goed startpunt, en de cargo bike bandengids voor vlootbeheerders behandelt de onderhoudsrealiteit zodra fietsen daadwerkelijk rijden.
Veelgestelde vragen
Bevatten de NABSA-data cargobikes of driewielers?
grotendeels niet. Gedeelde wagenparken bestaan bijna volledig uit tweewielerfietsen en staande scooters. Cargo- en driewielervraag verschijnt in eigendom- en fleetkanalen, die het rapport niet volgt.
Groeit de Amerikaanse micromobiliteitsmarkt nog?
Ja, maar langzamer — ongeveer 5% in 2025 na 31% in 2024 — en het concentreert zich in toegewijde steden in plaats van zich te verspreiden naar nieuwe.
Twee wielen of drie voor een Amerikaanse lancering?
Tweewieler-elektrisch is op schaal bewezen. Driewieler bedient stabiliteits-, capaciteits- en toegankelijkheidstaken die de gedeelde tweewielerwagenparken niet doen. We behandelen de splitsing in detail in de fleetformaatgids.
Zeggen de data iets over wat rijders willen dragen?
Indirect, ja. Langere ritten op elektrische ondersteuning, en de aanhoudende voorkeur voor fietsen boven scooters, wijzen beide op utility: rijders willen meer dragen en verder gaan zonder auto. Dat is precies waar cargobikes en driewielers voor zijn gebouwd.